

Одобрение банка показывает доступную сумму кредита, но не отвечает на главный вопрос инвестора: какую часть платежей не смогут обслуживать сами объекты и придется финансировать из активного дохода.
Именно эту непокрытую часть мы используем как основной показатель нагрузки. Банк оценивает заемщика по своим правилам. Инвестору нужно дополнительно ответить на другой вопрос:
Останется ли его финансовое положение устойчивым, если что-то пойдет не по плану?
Объект может запуститься позже. Ремонт — подорожать. Аренда — оказаться ниже прогноза. Активный доход самого инвестора — временно снизиться.
При этом у инвестора есть важное отличие от обычного заемщика: ипотеку может обслуживать сам актив.
Поэтому просто сложить платежи по всем ипотекам и сравнить их с зарплатой или доходом от бизнеса — слишком примитивный подход.
Нужно считать всю систему: ипотечные платежи, чистый пассивный доход объектов и ту сумму, которую инвестору действительно приходится доплачивать из активного дохода. Расчет отдельного объекта и подбор первоначального взноса разобраны в материале о точке самообслуживания ипотеки.
01Считать нужно ту часть, которую не покрывают объекты
Представим, что у вас есть доходный объект с ипотечным платежом 70 000 рублей в месяц.
После всех расходов объект приносит собственнику 90 000 рублей.
90 000 ₽ чистого дохода − 70 000 ₽ ипотека = +20 000 ₽.
Такой ипотечный платеж я бы вообще не учитывал при расчете нагрузки на активный доход. Объект полностью обслуживает свой долг и еще создает положительный денежный поток.
Теперь другой объект:
Чистый доход
60 000 ₽ в месяц
Ипотечный платеж
80 000 ₽ в месяц
Здесь уже появляется дефицит:
80 000 − 60 000 = 20 000 ₽.
Эти 20 000 рублей собственнику приходится ежемесячно добавлять из других источников. Вот эта сумма уже создает нагрузку на активный доход инвестора.
02Если объектов несколько — считайте весь портфель
Для инвестора с несколькими объектами правильнее смотреть не на каждую ипотеку изолированно, а на портфель в целом.
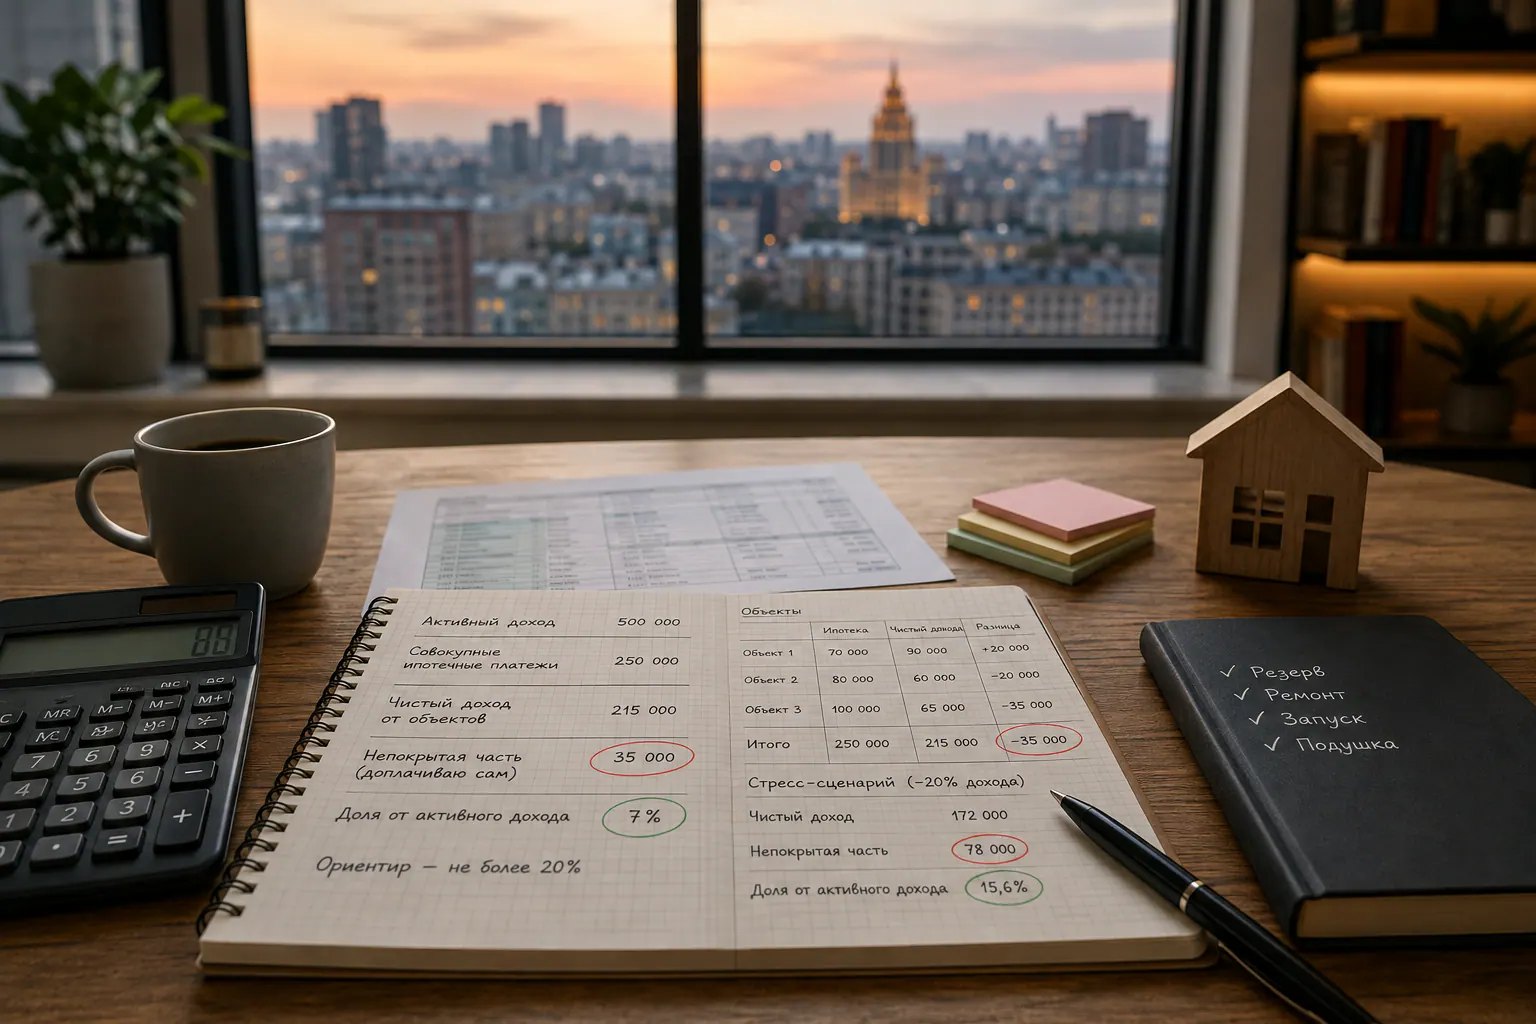
Объект №1
Ипотечный платеж — 70 000 ₽. Чистый доход — 90 000 ₽.
Объект №2
Ипотечный платеж — 80 000 ₽. Чистый доход — 60 000 ₽.
Объект №3
Ипотечный платеж — 100 000 ₽. Чистый доход — 65 000 ₽.
Совокупные ипотечные платежи — 250 000 ₽ в месяц.
Совокупный чистый доход объектов — 215 000 ₽ в месяц.
Разница:
250 000 − 215 000 = 35 000 ₽.
Именно 35 000 рублей инвестору необходимо ежемесячно добавлять из других источников.
Было бы неправильно сказать, что ипотечная нагрузка такого инвестора составляет 250 000 рублей. Большую часть этой суммы генерируют сами активы.
Поэтому для портфеля доходной недвижимости я бы использовал простой принцип:
Совокупные ипотечные платежи − совокупный чистый пассивный доход от объектов = сумма, которую инвестор доплачивает самостоятельно.
И уже эту сумму сравнивал бы с активным доходом.
03Мой ориентир — не более 20% активного дохода
Для себя я использую достаточно консервативный ориентир:
Та часть ипотечных платежей, которую не покрывает чистый пассивный доход от объектов, желательно должна составлять не более 20% стабильного активного дохода инвестора.
Например, вы стабильно зарабатываете 500 000 рублей в месяц.
Ваши объекты после всех расходов приносят 200 000 рублей.
Совокупные ипотечные платежи составляют 270 000 рублей.
Разницу:
270 000 − 200 000 = 70 000 ₽
вам приходится доплачивать самостоятельно.
Относительно активного дохода это:
70 000 / 500 000 = 14%.
По моему ориентиру такая нагрузка находится в комфортном диапазоне.
Если доплачивать приходится 100 000 рублей — это 20%.
Если 180 000 рублей — уже 36%.
Последний вариант для меня выглядит слишком агрессивно, даже если банки готовы выдавать следующие кредиты.
Это не банковский норматив и не универсальная финансовая формула. У разных людей разная структура расходов, семьи, бизнес, накопленный капитал и отношение к риску.
20% — мой консервативный ориентир для сохранения финансовой устойчивости инвестора.
04В портфель переносим уже рассчитанные показатели объектов
На этом уровне не нужно заново собирать экономику каждой недвижимости. Из индивидуальной финансовой модели берем четыре результата: чистый доход, ипотечный платеж, доход в стресс-сценарии и резерв до запуска.
Затем эти показатели складываются по всему портфелю. Со стороны инвестора используется не лучший месяц активного дохода, а устойчивый среднемесячный результат и его предсказуемость.
Чем менее стабилен активный доход, тем осторожнее нужно относиться даже к границе 20%.
05Стресс-сценарий проверяем на уровне всего портфеля
Фактический доход работающего объекта и прогноз будущего запуска имеют разное качество. Поэтому в общую таблицу переносится не только базовый, но и стресс-доход каждого актива.
После этого заново считаются совокупный чистый доход, непокрытая часть платежей и ее доля в активном доходе инвестора. Так становится видно, выдержит ли вся конструкция одновременное ухудшение результата нескольких объектов.
Отдельный объект может выглядеть устойчивым, а портфель в целом — оказаться слишком зависимым от активного дохода собственника.
Здесь важно не повторно рассчитать каждый объект, а увидеть совокупный дефицит, который может возникнуть у инвестора при неблагоприятном сценарии.
06Запуски нужно свести в единый календарь обязательств
Новый объект начинает создавать доход позже, чем возникает первый ипотечный платеж. В портфеле особенно важно видеть не резерв каждого объекта изолированно, а периоды, когда платежи по нескольким покупкам могут одновременно не покрываться арендой.
Для этого составляется календарь: дата сделки → период подготовки → начало аренды → выход на рабочий доход. Совокупный резерв должен покрывать максимальный дефицит всей конструкции в этот период.
Чем больше одновременных запусков и заемных денег, тем важнее общий запас ликвидности.
07Пересчитывайте портфель после каждого существенного изменения
Новая покупка, рефинансирование, изменение аренды или расходов меняют непокрытую часть платежей. Поэтому сравниваем две конструкции:
До решения
Платежи → чистый доход портфеля → непокрытая часть → доля активного дохода.
После решения
Новые платежи → новый чистый доход → непокрытая часть → стресс-сценарий.
Максимально одобренный кредит не является целью. Решение должно отвечать на вопрос:
Сколько долга способен устойчиво обслуживать весь капитал инвестора?
Главное
Нагрузка — это не вся ипотека, а непокрытая часть
Все платежи − чистый доход объектов = сумма, которую инвестор финансирует сам.
Эту сумму сравниваем со стабильным активным доходом. Мой консервативный ориентир — не более 20%, после чего обязательно проверяем снижение аренды и период до запуска.
Задача не в том, чтобы получить максимальный кредит, а в том, чтобы портфель сохранял устойчивость при результате хуже базового прогноза.
Новая ипотека должна вписываться во весь портфель
До сделки нужно соединить существующие платежи, чистый доход объектов, активный доход, новый первоначальный взнос, период запуска и стресс-сценарий.
Какой объект покупать → сколько капитала вложить → какую ипотеку использовать → выдержит ли конструкцию весь портфель.
Цель расчета — не получить максимально возможный кредит, а сохранить устойчивость капитала после покупки.
Telegram-канал агентства
Кейсы, отзывы и аналитика — в Telegram
Публикуем новые объекты, фактические результаты собственников и практические разборы доходной недвижимости.
Читать каналКонсультация
Получите расчет нагрузки на капитал
Учтем действующие платежи, чистый доход объектов, новую покупку, резерв и стресс-сценарий.