

Эта статья отвечает на один узкий вопрос: какой первоначальный взнос нужен, чтобы чистый доход конкретного объекта покрывал ипотечный платеж и сохранял запас прочности.
Одна и та же недвижимость при первоначальном взносе 30% может каждый месяц требовать доплаты, а при взносе 50 или 70% — обслуживать кредит и создавать положительный денежный поток.
Общий выбор между собственными средствами и кредитом рассматриваем отдельно. Здесь первоначальный взнос используется именно как инструмент настройки экономики сделки.
Это один из инструментов настройки экономики сделки.
01Сначала посчитайте чистый доход объекта
Максимальная сумма, которую готов выдать банк, не является исходной точкой. Сначала определяем деньги, которые объект сможет направлять на кредит после всех операционных расходов.
Условный пример:
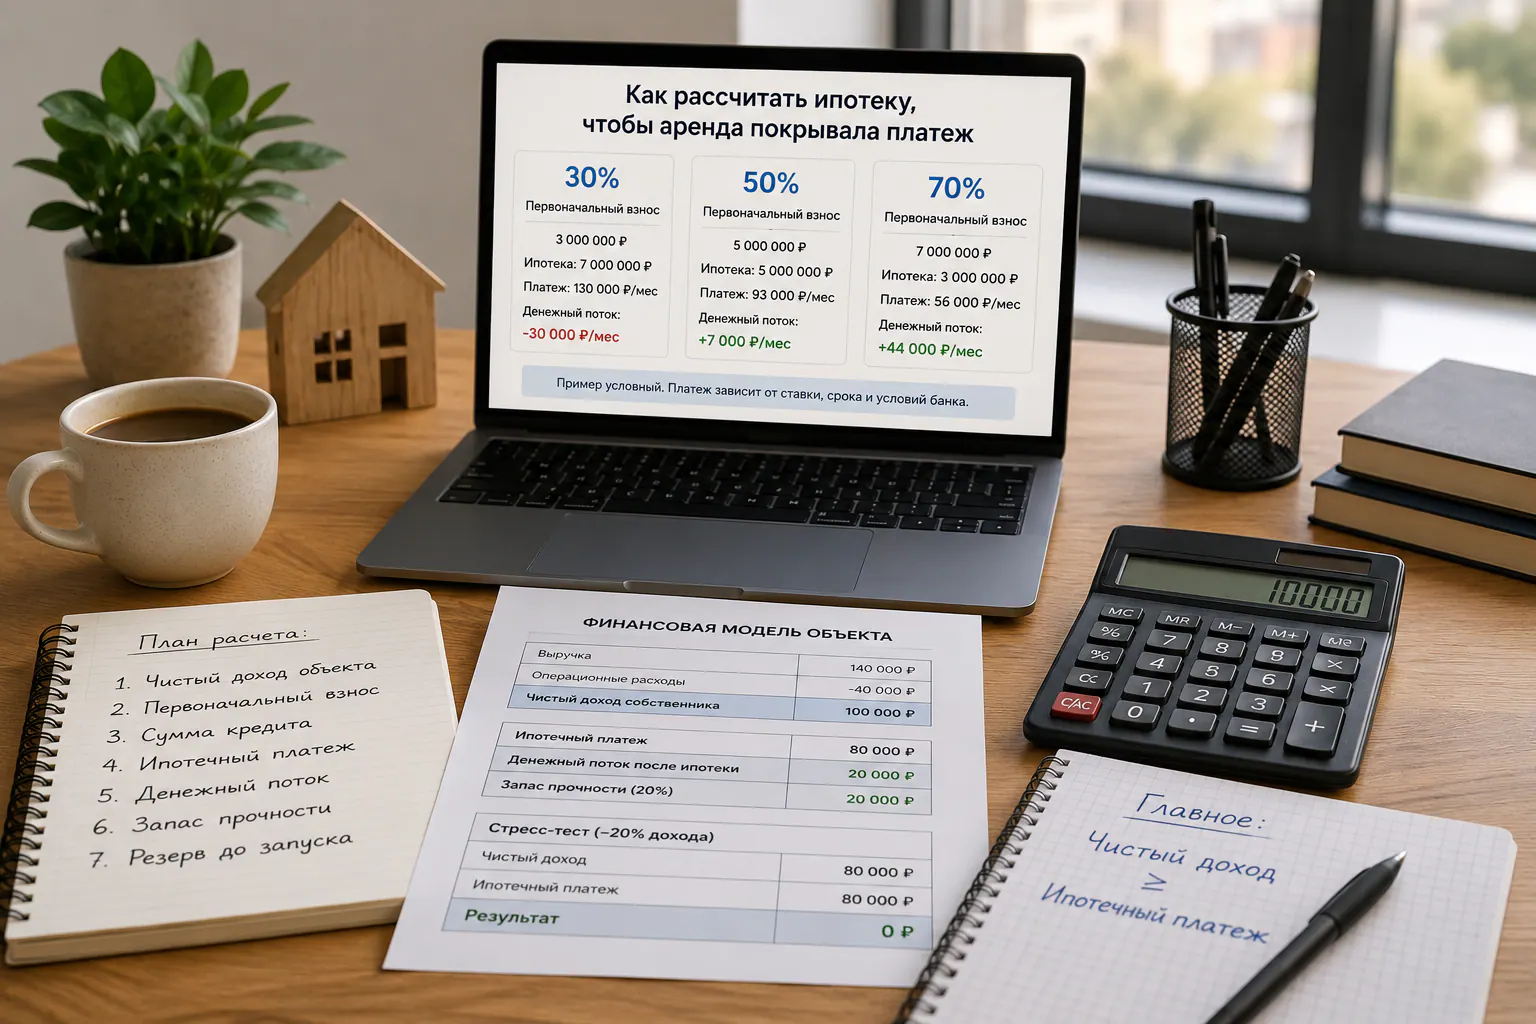
140 000 ₽ выручки − 40 000 ₽ расходов = 100 000 ₽ чистого дохода.
С ипотечным платежом 80 000 ₽ объект оставляет +20 000 ₽. С платежом 120 000 ₽ требует ежемесячной доплаты 20 000 ₽.
Обе сделки могут быть допустимы при разной стратегии капитала, но только первая обслуживает кредит самостоятельно. Поэтому с ипотекой сравнивается не рекламная выручка, а чистый доход собственника.
02Первоначальный взнос меняет денежный поток
Берем один объект стоимостью 10 млн ₽ и чистым доходом 100 000 ₽ в месяц. Платежи ниже условны: реальная сумма зависит от ставки, срока и условий банка на дату сделки.
Взнос 30%
3 млн ₽ собственных средств · кредит 7 млн ₽ · платеж 130 000 ₽ · поток −30 000 ₽.
Взнос 50%
5 млн ₽ собственных средств · кредит 5 млн ₽ · платеж 93 000 ₽ · поток +7 000 ₽.
Взнос 70%
7 млн ₽ собственных средств · кредит 3 млн ₽ · платеж 56 000 ₽ · поток +44 000 ₽.
Объект и аренда не изменились. Изменилась конструкция капитала. Поэтому инвестору важен не минимальный взнос банка, а взнос, который создает нужный денежный поток.
03Максимальный взнос не всегда оптимален
Дополнительные 2 млн ₽ между взносом 50% и 70% уменьшают платеж, но перестают работать в другом месте. Поэтому сравниваем не только остаток после ипотеки:
Собственный капитал в сделке → свободный денежный поток → капитал, оставшийся вне объекта.
Если свободным деньгам нет понятного применения, больший взнос может быть разумнее. Если они участвуют в следующей инвестиции или сохраняют необходимый резерв, вариант 50% может оказаться эффективнее.
04Найдите точку самообслуживания
Чистый доход объекта ≥ ипотечного платежа.
Если объект приносит 100 000 ₽ чистыми, параметры кредита настраиваются так, чтобы платеж не превышал эту сумму. Меняются первоначальный взнос, сумма кредита, срок и условия банка.
Это не универсальное требование для любой покупки, а понятная точка отсчета: ниже нее объект требует внешнего финансирования, выше — начинает создавать свободный поток.
05Проверьте запас стресс-сценарием
Равенство 100 000 ₽ дохода и 100 000 ₽ платежа слишком хрупкое. Небольшая просадка сразу создает дефицит.
В нашей условной модели чистый доход 100 000 ₽ и платеж 80 000 ₽ оставляют запас 20 000 ₽. Затем уменьшаем доход на 20%:
80 000 ₽ стресс-дохода − 80 000 ₽ платеж = 0 ₽.
Объект все еще обслуживает кредит, хотя свободный поток исчез. Именно так проверяется не красивое равенство в базовом прогнозе, а устойчивость конструкции при ухудшении результата.
06Зарезервируйте платежи до запуска
Ипотека начинается раньше стабильного арендного дохода. Если до запуска четыре месяца, а платеж составляет 80 000 ₽, отдельно потребуется:
4 × 80 000 = 320 000 ₽.
Этот резерв не является первоначальным взносом или бюджетом ремонта. Он нужен именно для обслуживания кредита до выхода объекта на рабочую модель.
07Соберите итоговую модель сделки
Для каждого варианта первоначального взноса фиксируются:
собственные деньги → сумма кредита → платеж → базовый и стресс-доход → поток после ипотеки → резерв до запуска → свободный капитал.
Если объект уже не первый, результат переносится в модель всего портфеля. Эта отдельная задача разобрана в статье о допустимой ипотечной нагрузке.
После изменения ставки, расходов или фактической аренды расчет нужно обновлять: для инвестора важна текущая экономика, а не только модель в день покупки.
Главное
Ипотека должна подстраиваться под экономику инвестиции
Вопрос для инвестора звучит не так:
«Какой минимальный первоначальный взнос принимает банк?»
И даже не так:
«Как получить максимальную ипотеку?»
Правильнее спросить:
«Сколько собственного капитала мне нужно вложить, чтобы объект сам обслуживал кредит и при этом у меня оставался достаточный свободный капитал?»
Для одного объекта ответом будет 30%. Для другого — 50%. Для третьего — 70%.
А у какого-то объекта экономика не сойдется вообще ни при каком разумном кредитном плече — и это тоже важный результат расчета.
Ипотека должна подстраиваться под экономику инвестиции, а не инвестиция — под сумму, которую согласился дать банк.
До сделки должна быть понятна вся конструкция
Для конкретного объекта сравниваем покупку за свои, несколько первоначальных взносов, платежи, денежный поток после ипотеки и резерв до запуска.
Полный бюджет → чистый доход → первоначальный взнос → ипотечный платеж → запас прочности → свободный капитал.
Результатом может быть не только подходящая структура кредита. Иногда расчет показывает, что объект разумнее купить за свои, выбрать другой бюджет или отказаться от сделки.
Telegram-канал агентства
Кейсы, отзывы и аналитика — в Telegram
Публикуем новые объекты, фактические результаты собственников и практические разборы доходной недвижимости.
Читать каналКонсультация
Получите расчет объекта и ипотеки
Сравним первоначальные взносы и найдем конструкцию, при которой аренда обслуживает кредит с запасом.